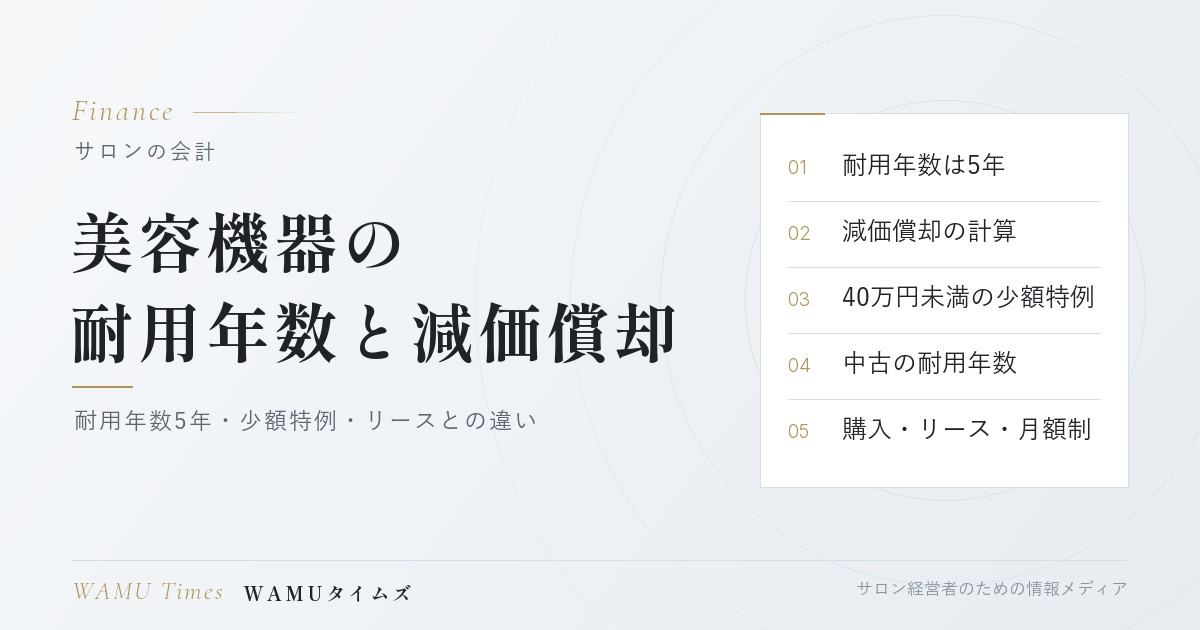
「エステ機器を買ったら、経費は一度に計上できるのか」「美容機器の耐用年数は何年なのか」「購入とリース、月額制では、経理の扱いがどう違うのか」――機器の導入を検討するサロンオーナー様からよくいただくご質問です。本記事では、美容機器・エステ機器の法定耐用年数、減価償却の計算方法、少額の機器の特例、中古機器の耐用年数、購入・リース・月額制の違いを、機器メーカーとして整理します。
この記事の結論
エステ機器などの美容機器は、減価償却資産の耐用年数表で「器具及び備品」の「理容・美容機器」にあたり、法定耐用年数は5年です。10万円以上の機器は、購入した年に全額を経費にせず、5年かけて減価償却します。個人事業主は定額法が原則で、5年なら毎年取得価額の20%が経費になります。取得価額が10万円未満なら全額をその年の経費にでき、青色申告の中小企業者等なら40万円未満の機器を一括で経費にできる特例(令和8年4月1日以後の取得。年300万円まで)もあります。リースや月額制は契約の内容によって処理が変わるため、顧問の税理士に確認しましょう。
減価償却とは
減価償却は、長く使う機器や設備の購入費用を、買った年に一度に経費にするのではなく、使える期間(耐用年数)にわたって少しずつ経費にしていく会計処理です。高額な機器を買った年だけ経費が大きくなり、翌年以降は使っているのに経費がゼロになる、というゆがみをなくすための仕組みです。
美容機器・エステ機器の耐用年数は5年
| 区分 | 細目 | 法定耐用年数 |
|---|---|---|
| 器具及び備品 | 理容・美容機器 | 5年 |
痩身機器、フェイシャル機器、脱毛機(光美容器)など、エステサロンで施術に使う業務用機器は、一般に「理容・美容機器」として5年で償却します。施術用ベッドやワゴンなどの家具、パソコン、内装工事などは、それぞれ別の区分と耐用年数になります。判断に迷う場合は、税理士に確認しましょう。
減価償却の計算方法
| 方法 | 内容 | 原則になる人 |
|---|---|---|
| 定額法 | 毎年同じ金額を経費にする。耐用年数5年の償却率は0.200 | 個人事業主(届出で定率法も選べる) |
| 定率法 | はじめの年ほど経費が大きく、だんだん小さくなる。耐用年数5年の償却率は0.400 | 法人の器具及び備品(届出で定額法も選べる) |
計算の例(定額法)
取得価額300万円の機器を、個人事業主が1月に買って使い始めた場合の例です。
| 年 | 減価償却費 | 未償却残高 |
|---|---|---|
| 1年目 | 60万円 | 240万円 |
| 2年目 | 60万円 | 180万円 |
| 3年目 | 60万円 | 120万円 |
| 4年目 | 60万円 | 60万円 |
| 5年目 | 59万9,999円 | 1円(備忘価額) |
年の途中で買った場合は、使い始めた月から年末(法人は期末)までの月数で按分します。たとえば10月に使い始めたら、1年目は「60万円×3か月÷12か月=15万円」です。
少額の機器は一度に経費にできる場合がある
| 取得価額 | 処理 |
|---|---|
| 10万円未満 | 使い始めた年に全額を経費にできる |
| 10万円以上20万円未満 | 一括償却資産として、3年間で3分の1ずつ経費にできる |
| 10万円以上40万円未満(中小企業者等の特例) | 青色申告の中小企業者等は、使い始めた年に全額を経費にできる。年間の合計300万円まで。令和8年3月31日までの取得は30万円未満が対象 |
出典:国税庁 タックスアンサー No.2100「減価償却のあらまし」、No.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和8年4月1日現在法令等)。特例は令和11年3月31日までに取得したものが対象です。
中古の機器を買った場合の耐用年数
中古の機器は、新品より短い耐用年数で償却できます。簡便法では、次のように計算します(1年未満の端数は切り捨て、2年未満になる場合は2年)。
- 法定耐用年数の一部が過ぎている場合:(法定耐用年数-経過年数)+経過年数×20%
- 法定耐用年数をすべて過ぎている場合:法定耐用年数×20%
耐用年数5年の美容機器で、5年以上使われた中古品を買った場合は、5年×20%=1年となり、2年未満なので耐用年数は2年です。中古機器はサポートや保証、修理部品の有無もあわせて確認しましょう(サロン美容機器のローン・リース・中古)。
購入・リース・月額制の違い
| 導入方法 | 経理の扱いの考え方 | 特徴 |
|---|---|---|
| 現金で購入 | 資産に計上して5年で減価償却 | 総額は抑えやすいが、初期費用が大きい |
| ローンで購入 | 資産に計上して減価償却。利息は経費 | 手元の資金を残しながら所有できる |
| リース | 契約の種類によって、売買として減価償却する場合と、リース料を経費にする場合がある | 初期費用を抑えられる。中途解約できない契約が多い |
| 月額制(サブスクリプション) | 契約の内容によるが、毎月の利用料として経費にするのが一般的 | 初期費用を抑えて始められる |
どの方法が有利かは、利益の見込み、手元資金、税金の負担のタイミングによって変わります。補助金で機器を導入した場合は、圧縮記帳などの処理が関係することもあります(エステサロンの補助金・助成金)。導入前に、顧問の税理士に相談しておくと安心です。
ワムの機器の導入方法
株式会社ワムの業務用機器は、ご購入のほか、月々定額の月額制(サブスクリプション)でも導入いただけます。ハイパーナイフ7やハイパーシェイプは中小企業省力化投資補助金(カタログ注文型)の対象製品です。導入方法ごとの費用の比べ方は、ハイパーナイフの導入ガイドや開業に必要な機器・設備一覧もご覧ください。
よくある質問
Q. エステ機器の耐用年数は何年ですか?
A. エステ機器などの美容機器は、減価償却資産の耐用年数表で「器具及び備品」の「理容・美容機器」にあたり、法定耐用年数は5年です。
Q. エステ機器を買った年に全額を経費にできますか?
A. 取得価額が10万円未満なら全額をその年の経費にできます。青色申告の中小企業者等は、40万円未満(令和8年3月31日までの取得は30万円未満)の機器を年300万円まで一括で経費にできる特例があります。それ以上の機器は5年かけて減価償却します。
Q. 定額法と定率法はどちらを使いますか?
A. 個人事業主は定額法、法人の器具及び備品は定率法が原則です。届出をすれば、もう一方の方法を選ぶこともできます。耐用年数5年の償却率は、定額法が0.200、定率法が0.400です。
Q. 中古のエステ機器の耐用年数は?
A. 簡便法では、法定耐用年数をすべて過ぎた中古品は「法定耐用年数×20%」で計算し、2年未満になる場合は2年です。耐用年数5年の美容機器で5年以上使われたものは2年になります。
Q. 月額制で導入した機器は減価償却しますか?
A. 契約の内容によりますが、所有権が移らない月額制は、毎月の利用料として経費にするのが一般的です。リース契約は種類によって処理が変わるため、税理士に確認しましょう。
まとめ
エステ機器の法定耐用年数は5年で、10万円以上の機器は原則として5年かけて減価償却します。少額の機器の特例や、中古機器の耐用年数、リース・月額制の扱いを押さえておくと、導入方法を選ぶときの判断材料になります。具体的な処理は、顧問の税理士と相談しながら進めてください。